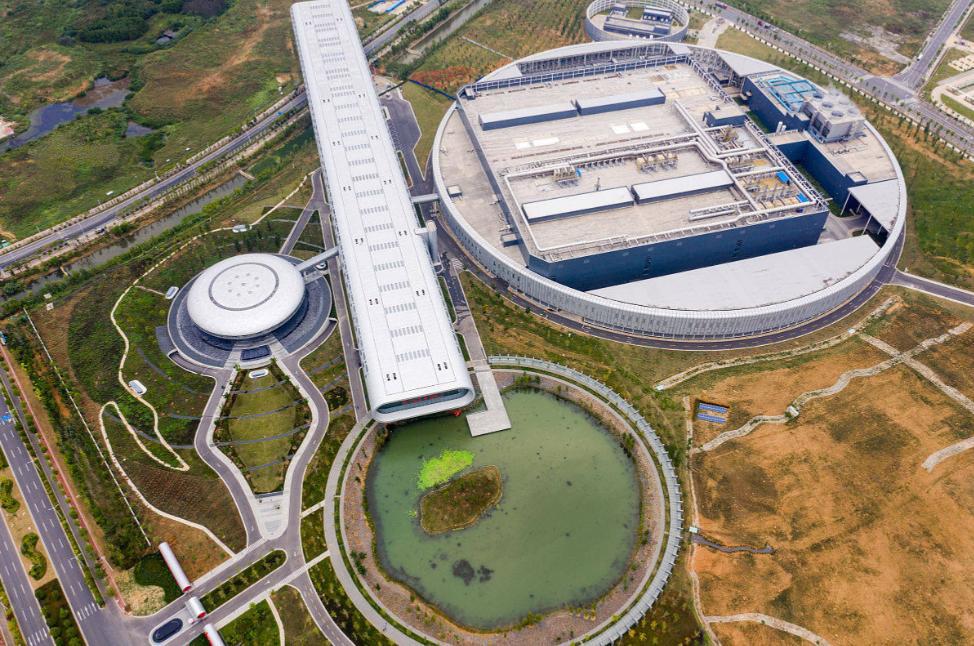
台积电又建厂了。嘉义科学园区,一次性新增五座先进封装厂。加上已有的证券杠杆系统,这个园区将来有十座。P1和P2,2027年量产。
有人说太激进,我并不这么看。台积电现在缺的不是制程,是封装。
2纳米、3纳米,订单排到2030年。8英寸厂利用率超100%,45纳米以下满载。前道制程满负荷在跑。
但芯片造出来,要封装才能用。AI芯片尤其特殊。英伟达的GPU,核心计算Die周围堆好几颗HBM,再用硅中介层连起来。这叫CoWoS,AI芯片的唯一主流方案。
问题就在这。CoWoS产能严重不够。
月产能2024年3万片,2025年7万,2026年底13万,2027年目标20万。瑞银说要27万才够。CLSA估算,GPU和定制AI芯片需求比供给高出73%。
英伟达一家订了台积电2026年80到85万片晶圆,占CoWoS一半以上。亚马逊、谷歌、微软分剩下的。连英伟达都拿不到足够产能。
台积电已经把部分封装外包给日月光和安靠。还在缺。
嘉义五座厂,P1和P2卡在2027年量产,正好是CoWoS从13万冲20万的爬坡期。不建,缺口更大。
但建厂不是有钱就能干。CoWoS从2012年做到现在,十多年迭代,良率是竞争对手短期追不上的。
日月光把资本开支提到105亿美元,先进封装收入翻倍到32亿。但它主要接台积电外溢订单,不是正面竞争。安靠资本开支25到30亿,规模不在一个量级。
英特尔EMIB良率过了90%,谷歌、Meta在测试。马来西亚工厂2026年投产。但封装产能和客户验证,跟台积电还有明显差距。
先进封装拼的是系统整合。硅中介层、微凸块键合、芯片堆叠、散热设计、测试配合,整条链要攥在手里。
台积电有制程、有封装、有测试。日月光安靠没有前道制程。英特尔有制程有封装,但制程竞争力在往下走。
能同时做好先进制程和先进封装的,全球就台积电一家。
AI需求能撑多久?中信里昂判断:算力短缺持续到2030年,2030年才是供需平衡的第一年。Agentic AI在推高token消耗,一个代理完成单位工作的token,远高于聊天机器人。
全球AI算力需求满足率,2024年79%,2027年跌到71%谷底,2030年才回升到77%。缺口绝对值从389亿扩大到3809亿美元。
摩根士丹利判断:2030年全球半导体1.5万亿,AI半导体占一半,7350亿。2026年云厂商资本支出近8000亿,AI半导体占5000亿。
先进封装市场,2026年618亿美元,同比增长76%。2025到2030年复合增速34%,2025到2027年扩产期47%。
这些数字锁定的不是一个可能的需求,是一个确定的缺口。
台积电扩产不看下季度订单,看未来五到十年的终局。
不做手机,不做车,不做模型。只做芯片制造,把制程和封装做到别人追不上。
别人赌赛道,它卖铲子。嘉义五座厂,是铲子上又加了一道钢。
产能是守恒的。给AI多一分,给别人少一分。台积电在给AI加产能。
缺口不是明年证券杠杆系统,是十年。
文章为作者独立观点,不代表股市配资炒股平台_炒股配资平台申请_在线股票杠杆操盘观点